


A Análise do Comportamento Aplicada (ABA, na sigla em ing lês) é uma das abordagens com mais evidências científicas para o trabalho com pessoas com Transtorno do Espectro Autista (TEA) e outras demandas do desenvolvimento. A procura por profissionais e serviços especializados cresce, e isso abre espaço para quem quer empreender nessa área. Abrir uma clínica de ABA exige planejamento técnico, jurídico e financeiro, além de cuidado com a qualidade do atendimento. A seguir, um roteiro prático para começar. 1. Entenda o que é a ABA e para quem ela serve A ABA é uma ciência aplicada que usa princípios do comportamento para ensinar habilidades de comunicação, socialização, autonomia e aprendizagem, além de reduzir comportamentos que interferem no desenvolvimento. Embora seja muito associada ao TEA, também é usada em outros contextos, como atrasos do desenvolvimento, transtornos de comportamento e treinamento de pais. Antes de qualquer decisão de investimento, é preciso definir o público-alvo, que pode ser de crianças, adolescentes ou adultos, em faixa etária específica ou ampla. Também é preciso escolher a modalidade de atendimento, seja clínica, domicílio, escola ou modelo híbrido, e identificar o diferencial, como a intensidade de horas, a abordagem parental, o atendimento em grupo ou a integração com fonoaudiologia e terapia ocupacional. 2. Monte uma equipe técnica qualificada A qualidade técnica é o principal ativo de uma clínica de ABA . O supervisor ou a supervisora de ABA é o profissional com formação e certificação reconhecida para supervisionar os casos, garantindo a fidelidade ao método e a evolução dos programas . Além dele, a clínica precisa de profissionais de atendimento, como terapeutas e psicólogos com formação adequada e treinamento específico em ABA. Conforme o modelo escolhido, pode ser necessária uma equipe multidisciplinar, com fonoaudiólogos, terapeutas ocupacionais, psicopedagogos e psicólogos. Verifique sempre as exigências do conselho profissional de cada categoria e a regulamentação vigente sobre a atuação em ABA, pois ela pode mudar. 3. Defina a parte jurídica e regulatória Para abrir a empresa, o primeiro passo é a constituição da pessoa jurídica, escolhendo o tipo societário, geralmente sociedade limitada, e o regime tributário mais adequado com a orientação de um contador. Em seguida, é preciso indicar os responsáveis técnicos habilitados conforme a atividade e o conselho de classe. A clínica também precisa de licenças municipais e sanitárias, como o alvará de funcionamento, a licença da vigilância sanitária e, se aplicável, os atestados do Corpo de Bombeiros. Dependendo da natureza dos serviços prestados, pode ser necessário registro no conselho profissional correspondente. Por fim, devem ser preparados os contratos e termos, como o contrato de prestação de serviços, o termo de consentimento e a política de cancelamento. Como as regras de cobertura por convênios e as exigências de registro mudam com frequência, confirme as informações atualizadas com seu contador, com o conselho profissional e com a Agência Nacional de Saúde Suplementar (ANS), caso pretenda atender por planos de saúde .
Clínicas e consultórios que oferecem terapias continuadas, como fisioterapia , fonoaudiologia , psicologia e terapia ocupacional , convivem com um volume alto de faturamento recorrente junto aos convênios. Em cada guia enviada, o procedimento precisa ser identificado por um código da tabela TUSS, a terminologia unificada da saúde suplementar mantida pela ANS. É esse código que nomeia o atendimento dentro da guia TISS, e qualquer divergência entre o que foi cobrado, o que foi autorizado e o que consta no contrato abre espaço para a glosa. A glosa é a recusa, total ou parcial, do pagamento de um item faturado, e a operadora informa o motivo por meio dos códigos da Tabela 38 do padrão TISS . Na prática, a maior parte das glosas em terapias é administrativa, ou seja, nasce de erro de preenchimento e não de mérito clínico, o que significa que era evitável antes do envio da guia . O problema é que, sem controle estruturado, os mesmos erros se repetem mês após mês e viram perda silenciosa de receita. O primeiro erro é usar o código TUSS errado ou desatualizado . Em terapias, o clássico é faturar pela técnica executada em vez da sessão pelo sistema tratado: não existe código TUSS de TENS, de ultrassom terapêutico ou de liberação miofascial para cobrar a sessão, existe a sessão para disfunção do sistema musculoesquelético, respiratório ou nervoso, e a técnica registrada vai no prontuário, não na guia. Outro deslize frequente é trocar o código da sessão de psicoterapia individual pelo psicólogo (50000470) pelo da consulta em psicologia (50000462), ou lançar um código que a operadora simplesmente não contrata. Vale lembrar que a RN 541/2022 alterou a RN 465/2021 e revogou as diretrizes de utilização dessas terapias, o que tornou a cobertura ilimitada conforme a indicação clínica, e códigos antigos baseados em limites por CID tendem a ser rejeitados.
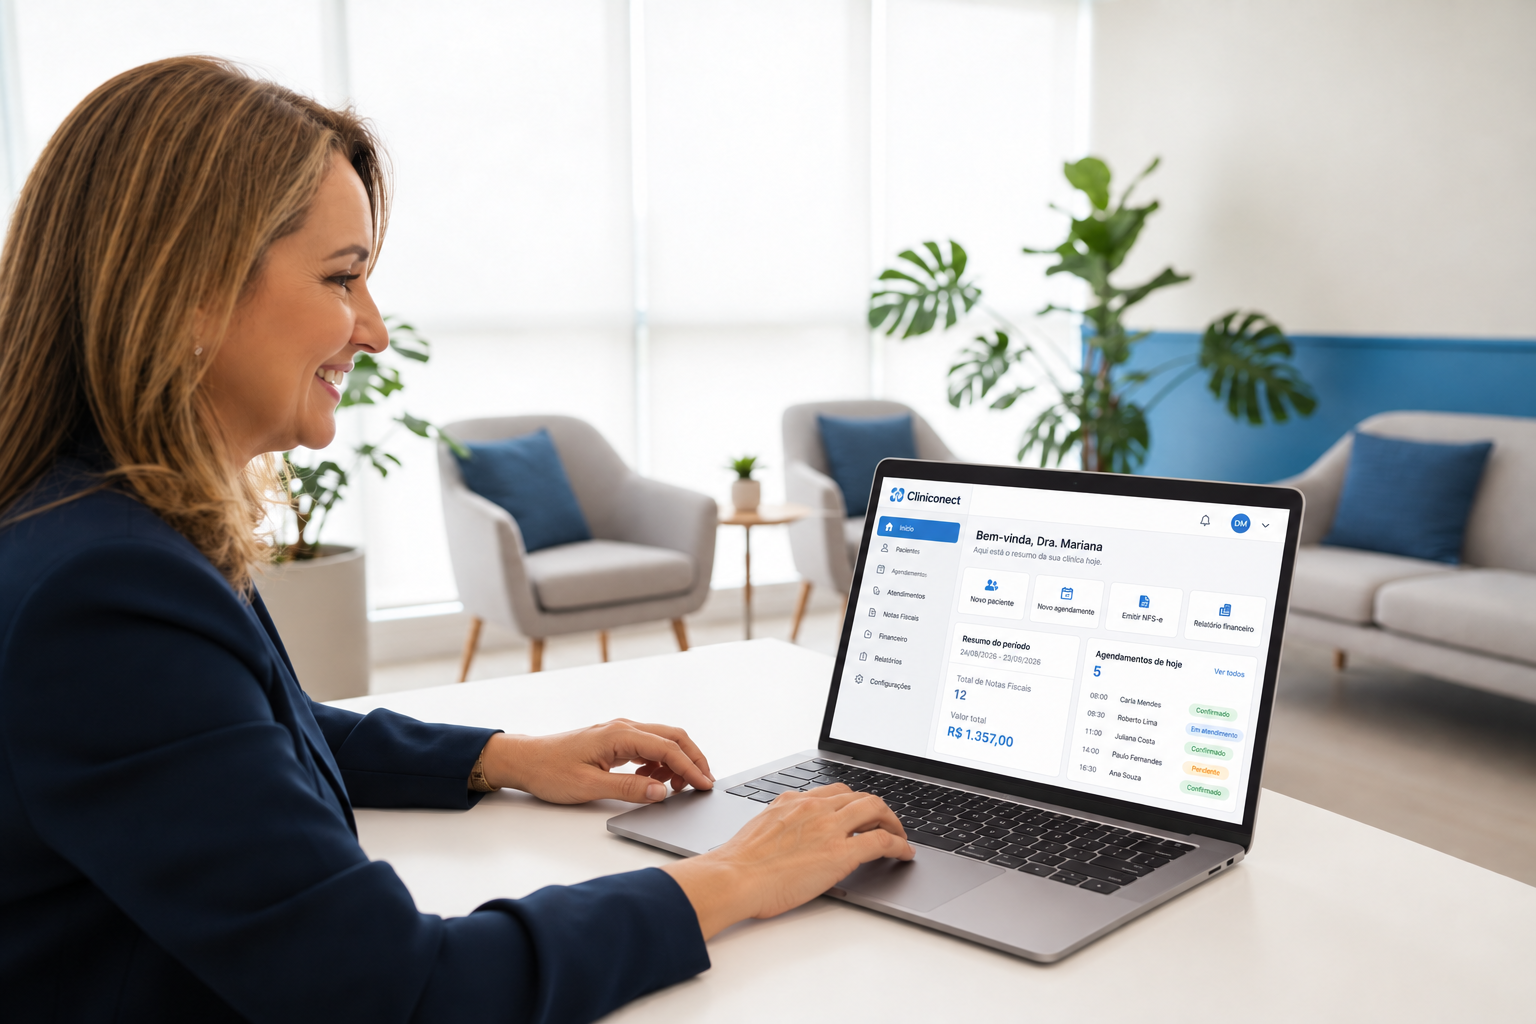
A rotina de uma clínica já é cheia de obrigações: agenda multidisciplinar , convênios , repasses , prontuários . E, em 2026, ganhou um capítulo novo e importante no capítulo fiscal. A partir de 1º de novembro de 2026 , as microempresas (ME) e empresas de pequeno porte (EPP) optantes pelo Simples Nacional que prestam serviços, clínicas incluídas, claro, precisam emitir a Nota Fiscal de Serviço eletrônica (NFS-e) no padrão nacional , pelo Emissor Nacional da Receita Federal. A regra foi definida pela Resolução CGSN nº 191/2026, que adiou o prazo original de setembro para dar mais tempo de adaptação aos optantes. Na prática, o que muda? Até hoje, cada município podia ter seu próprio modelo de nota fiscal de serviço, são mais de 5 mil layouts diferentes espalhados pelo país. Com o padrão nacional, tudo se unifica em um único formato digital, emitido e armazenado no Ambiente Nacional da Receita Federal. Para a clínica, isso significa independência do sistema da prefeitura local: a emissão passa a seguir uma regra só, válida em todo o território nacional, com a nota registrada diretamente na base federal.
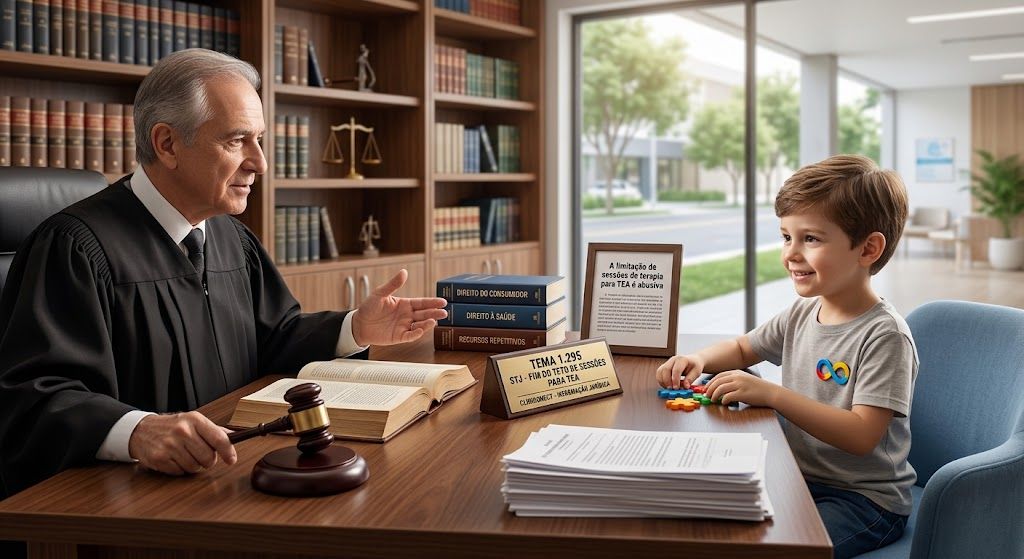
Em março de 2026 o STJ decidiu que limitar sessões de terapia para TEA é abusivo. Veja o que a clínica pode faturar e como recorrer de glosa.

Muitos gestores de clínicas acompanham apenas o faturamento mensal e acreditam que o negócio está indo bem. No entanto, é comum encontrar clínicas com alto volume de atendimentos que ainda enfrentam dificuldades para pagar contas em dia. O problema costuma estar na falta de visibilidade sobre o real desempenho financeiro. Para evitar surpresas, é fundamental acompanhar três relatórios essenciais: o DRE , o fluxo de caixa real e o fluxo de caixa projetado . O DRE, ou Demonstração do Resultado do Exercício, é o relatório que mostra se a clínica está gerando lucro ou prejuízo em determinado período. Ele detalha todas as receitas obtidas com atendimentos, convênios e procedimentos, além de listar todas as despesas operacionais. Com ele, o gestor consegue identificar quais serviços são mais rentáveis e onde estão os principais custos. Sem esse controle, fica difícil saber se a clínica realmente está dando lucro ou apenas movimentando dinheiro. O fluxo de caixa real registra tudo o que já aconteceu na conta da clínica. Ele mostra entradas e saídas de dinheiro que já foram efetivadas, como pagamentos de pacientes, recebimentos de convênios, pagamento de salários, aluguel e fornecedores. Esse relatório é essencial para entender a situação financeira atual e garantir que a clínica tenha recursos suficientes para honrar seus compromissos. Ele funciona como um retrato fiel do que ocorreu no período analisado. Já o fluxo de caixa projetado antecipa o que deve acontecer nos próximos 30, 60 ou 90 dias. Ele permite que o gestor visualize cenários futuros com base em dados históricos e planejamentos. Com essa ferramenta, é possível prever períodos de menor entrada de caixa, planejar investimentos em equipamentos ou preparar-se para contratações. A projeção ajuda a tomar decisões antes que os problemas apareçam.

Startup de Londrina está entre as 30 escolhidas entre 445 inscritas de 25 estados
