

A Análise do Comportamento Aplicada (ABA, na sigla em ing lês) é uma das abordagens com mais evidências científicas para o trabalho com pessoas com Transtorno do Espectro Autista (TEA) e outras demandas do desenvolvimento. A procura por profissionais e serviços especializados cresce, e isso abre espaço para quem quer empreender nessa área. Abrir uma clínica de ABA exige planejamento técnico, jurídico e financeiro, além de cuidado com a qualidade do atendimento. A seguir, um roteiro prático para começar. 1. Entenda o que é a ABA e para quem ela serve A ABA é uma ciência aplicada que usa princípios do comportamento para ensinar habilidades de comunicação, socialização, autonomia e aprendizagem, além de reduzir comportamentos que interferem no desenvolvimento. Embora seja muito associada ao TEA, também é usada em outros contextos, como atrasos do desenvolvimento, transtornos de comportamento e treinamento de pais. Antes de qualquer decisão de investimento, é preciso definir o público-alvo, que pode ser de crianças, adolescentes ou adultos, em faixa etária específica ou ampla. Também é preciso escolher a modalidade de atendimento, seja clínica, domicílio, escola ou modelo híbrido, e identificar o diferencial, como a intensidade de horas, a abordagem parental, o atendimento em grupo ou a integração com fonoaudiologia e terapia ocupacional. 2. Monte uma equipe técnica qualificada A qualidade técnica é o principal ativo de uma clínica de ABA . O supervisor ou a supervisora de ABA é o profissional com formação e certificação reconhecida para supervisionar os casos, garantindo a fidelidade ao método e a evolução dos programas . Além dele, a clínica precisa de profissionais de atendimento, como terapeutas e psicólogos com formação adequada e treinamento específico em ABA. Conforme o modelo escolhido, pode ser necessária uma equipe multidisciplinar, com fonoaudiólogos, terapeutas ocupacionais, psicopedagogos e psicólogos. Verifique sempre as exigências do conselho profissional de cada categoria e a regulamentação vigente sobre a atuação em ABA, pois ela pode mudar. 3. Defina a parte jurídica e regulatória Para abrir a empresa, o primeiro passo é a constituição da pessoa jurídica, escolhendo o tipo societário, geralmente sociedade limitada, e o regime tributário mais adequado com a orientação de um contador. Em seguida, é preciso indicar os responsáveis técnicos habilitados conforme a atividade e o conselho de classe. A clínica também precisa de licenças municipais e sanitárias, como o alvará de funcionamento, a licença da vigilância sanitária e, se aplicável, os atestados do Corpo de Bombeiros. Dependendo da natureza dos serviços prestados, pode ser necessário registro no conselho profissional correspondente. Por fim, devem ser preparados os contratos e termos, como o contrato de prestação de serviços, o termo de consentimento e a política de cancelamento. Como as regras de cobertura por convênios e as exigências de registro mudam com frequência, confirme as informações atualizadas com seu contador, com o conselho profissional e com a Agência Nacional de Saúde Suplementar (ANS), caso pretenda atender por planos de saúde .

A reforma tributária do consumo deixou de ser um debate distante e entrou, de fato, na rotina das clínicas de saúde. Com a Emenda Constitucional nº 132/2023 e a regulamentação pela Lei Complementar nº 214/2025 (com ajustes feitos posteriormente pela LC nº 227/2026 ), PIS, Cofins, ICMS e ISS começam um longo processo de substituição por dois tributos: a CBS , de competência federal, e o IBS , quarto de estados e municípios. Para quem administra uma clínica, entender esse novo desenho é essencial, porque ele afeta diretamente a nota fiscal de serviço , a carga tributária e o faturamento de pacientes e convênios. O ponto mais relevante para o setor é o regime diferenciado dos serviços de saúde. A LC 214/2025 reconheceu a natureza essencial desses serviços e previu, nos seus artigos 128 e 130 e no Anexo III, uma redução de 60% na alíquota padrão do IBS e da CBS para hospitais, clínicas, laboratórios, serviços de diagnóstico e terapias. Importante: o benefício está vinculado ao serviço prestado, à classificação na lista da NBS (Nomeclatura Brasileira de Serviços), e não ao nome da empresa ou ao seu porte. Isso significa que a descrição correta dos procedimentos na nota fiscal é parte fundamental para que a clínica realmente acesse a redução. Outro marco é o ano-teste de 2026 . De 1º de janeiro a 31 de dezembro de 2026, IBS e CBS passam a existir na prática, mas com alíquotas experimentais reduzidas, de 0,1% para o IBS e 0,9% para a CBS , com compensação integral do valor arrecadado mediante crédito presumido. Nesse período, o PIS e a Cofins deixam de incidir. Na prática, a carga não muda significativamente em 2026, mas o processo muda: as empresas precisam emitir documentos com os novos campos, apurar os tributos e se familiarizar com o novo sistema, sem risco financeiro relevante. É um ensaio geral para 2027, quando as regras de verdade começam.
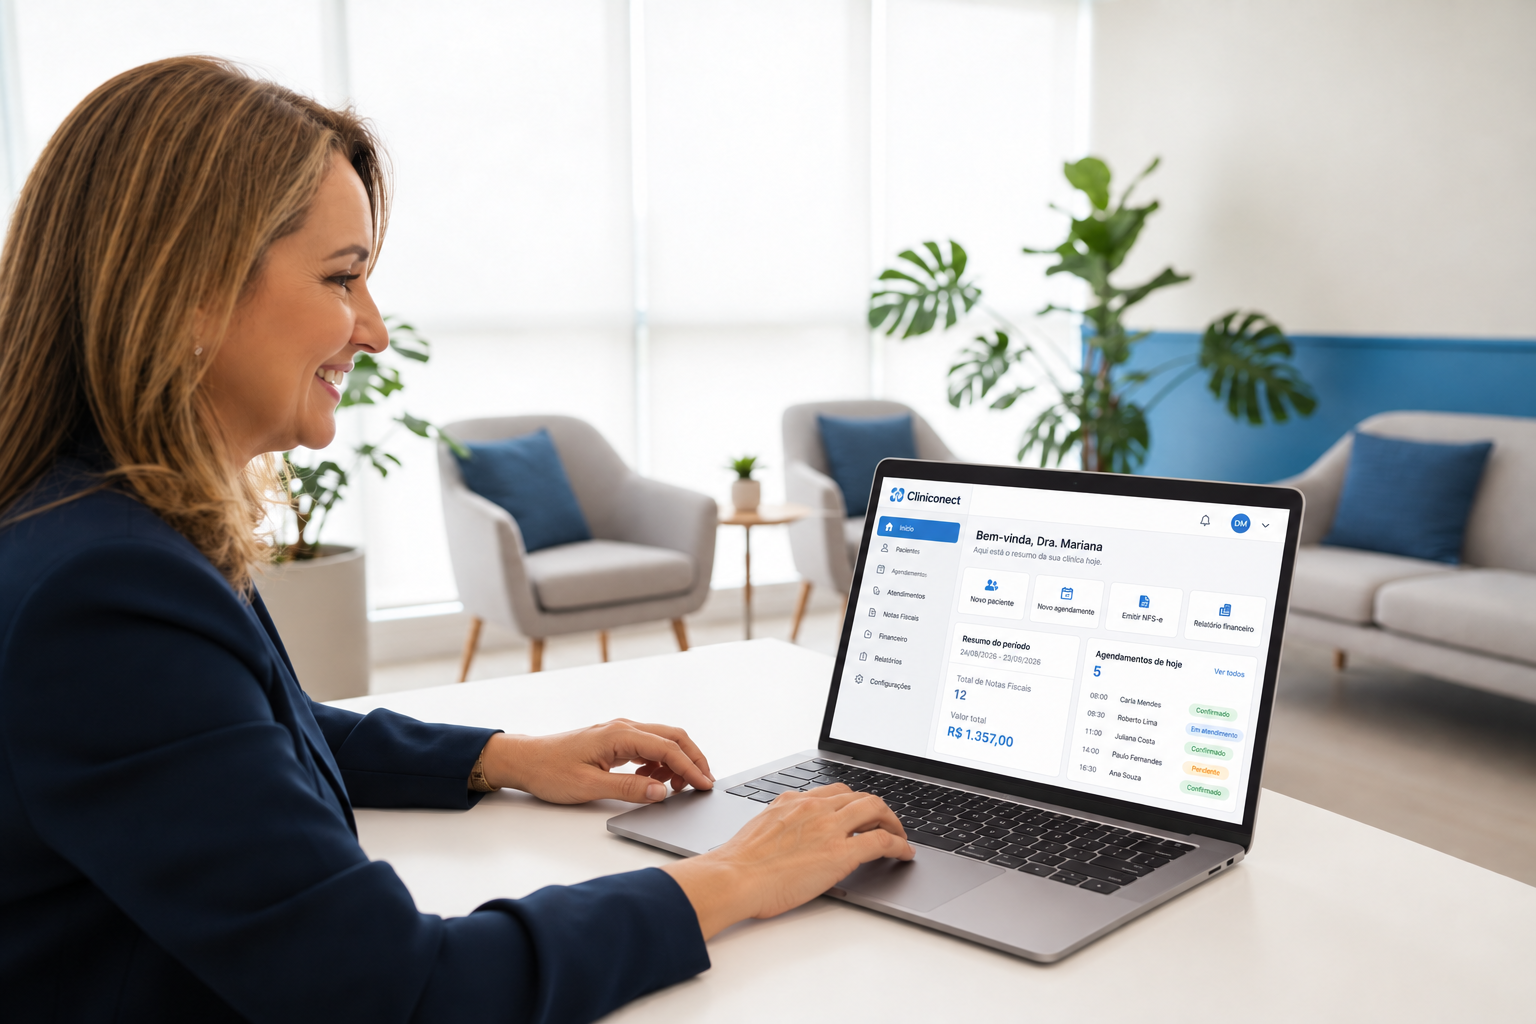
A rotina de uma clínica já é cheia de obrigações: agenda multidisciplinar , convênios , repasses , prontuários . E, em 2026, ganhou um capítulo novo e importante no capítulo fiscal. A partir de 1º de novembro de 2026 , as microempresas (ME) e empresas de pequeno porte (EPP) optantes pelo Simples Nacional que prestam serviços, clínicas incluídas, claro, precisam emitir a Nota Fiscal de Serviço eletrônica (NFS-e) no padrão nacional , pelo Emissor Nacional da Receita Federal. A regra foi definida pela Resolução CGSN nº 191/2026, que adiou o prazo original de setembro para dar mais tempo de adaptação aos optantes. Na prática, o que muda? Até hoje, cada município podia ter seu próprio modelo de nota fiscal de serviço, são mais de 5 mil layouts diferentes espalhados pelo país. Com o padrão nacional, tudo se unifica em um único formato digital, emitido e armazenado no Ambiente Nacional da Receita Federal. Para a clínica, isso significa independência do sistema da prefeitura local: a emissão passa a seguir uma regra só, válida em todo o território nacional, com a nota registrada diretamente na base federal.
Em março de 2026 o STJ decidiu que limitar sessões de terapia para TEA é abusivo. Veja o que a clínica pode faturar e como recorrer de glosa.

Muitos gestores de clínicas acompanham apenas o faturamento mensal e acreditam que o negócio está indo bem. No entanto, é comum encontrar clínicas com alto volume de atendimentos que ainda enfrentam dificuldades para pagar contas em dia. O problema costuma estar na falta de visibilidade sobre o real desempenho financeiro. Para evitar surpresas, é fundamental acompanhar três relatórios essenciais: o DRE , o fluxo de caixa real e o fluxo de caixa projetado . O DRE, ou Demonstração do Resultado do Exercício, é o relatório que mostra se a clínica está gerando lucro ou prejuízo em determinado período. Ele detalha todas as receitas obtidas com atendimentos, convênios e procedimentos, além de listar todas as despesas operacionais. Com ele, o gestor consegue identificar quais serviços são mais rentáveis e onde estão os principais custos. Sem esse controle, fica difícil saber se a clínica realmente está dando lucro ou apenas movimentando dinheiro. O fluxo de caixa real registra tudo o que já aconteceu na conta da clínica. Ele mostra entradas e saídas de dinheiro que já foram efetivadas, como pagamentos de pacientes, recebimentos de convênios, pagamento de salários, aluguel e fornecedores. Esse relatório é essencial para entender a situação financeira atual e garantir que a clínica tenha recursos suficientes para honrar seus compromissos. Ele funciona como um retrato fiel do que ocorreu no período analisado. Já o fluxo de caixa projetado antecipa o que deve acontecer nos próximos 30, 60 ou 90 dias. Ele permite que o gestor visualize cenários futuros com base em dados históricos e planejamentos. Com essa ferramenta, é possível prever períodos de menor entrada de caixa, planejar investimentos em equipamentos ou preparar-se para contratações. A projeção ajuda a tomar decisões antes que os problemas apareçam.

Startup de Londrina está entre as 30 escolhidas entre 445 inscritas de 25 estados
